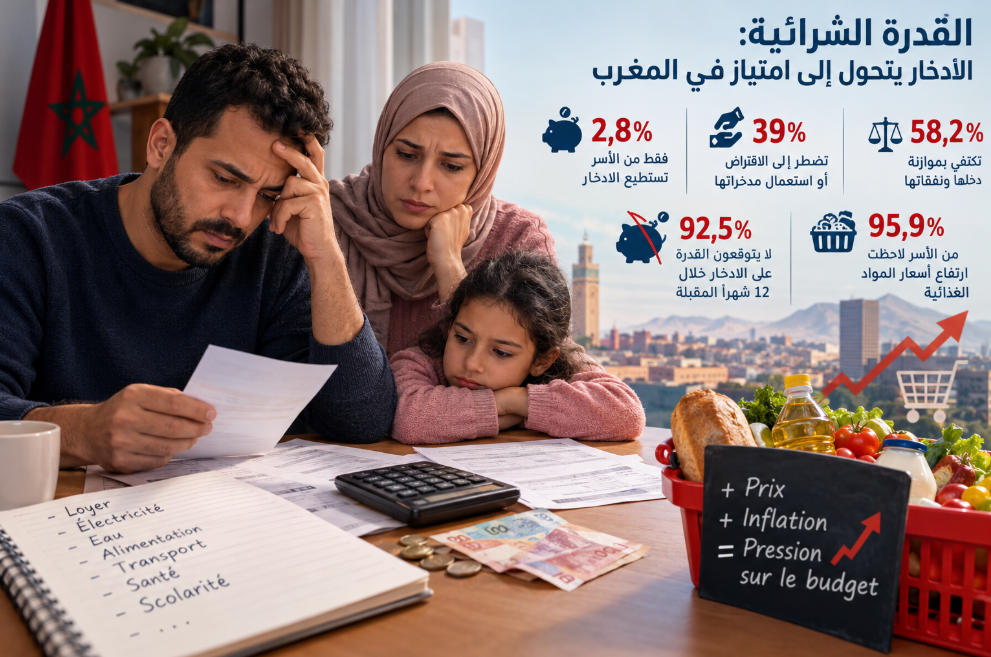
في المغرب، لا يتمكن سوى 2.8% من الأسر من ادخار جزء من مداخيلها. وخلف هذا الرقم، تختبئ حقيقة أكثر إثارة للقلق من مجرد اختلال في الميزانية الأسرية، تتمثل في أن تدبير نفقات نهاية الشهر بات، بالنسبة إلى الغالبية الساحقة، أولوية تتقدم على الاستعداد للمستقبل.
الادخار يعني القدرة على الاستعداد للمستقبل، ومواجهة النفقات الطارئة، وتمويل دراسة الأبناء، والتحضير للتقاعد، أو ببساطة تجاوز شهر صعب دون الوقوع في دوامة المديونية. غير أن ذلك يظل رهيناً بتوفر فائض من الدخل بعد تسديد النفقات الجارية. وفي المغرب، تبدو هذه الهامشية المالية محدودة للغاية لدى الأسر خلال الفصل الثالث من سنة 2026. فوفقاً لنتائج البحث الدائم حول الظرفية لدى الأسر، الذي أنجزته المندوبية السامية للتخطيط، لا تتجاوز نسبة الأسر التي تصرح بقدرتها على ادخار جزء من مداخيلها 2.8%.
إنه رقم صادم. فأقل من ثلاث أسر من أصل مائة تتمكن من وضع جزء من أموالها جانباً، في حين لا تستطيع 58.2% من الأسر سوى تحقيق التوازن بين مداخيلها ونفقاتها، بينما تضطر 39% منها إلى الاستدانة أو السحب من مدخراتها لتغطية نفقاتها اليومية. ثلاث وضعيات مختلفة، لكنها تعكس واقعاً واحداً في العمق، يتمثل في محدودية قدرة الأسر على مواجهة الضغوط المالية.
فالتوازن بين المداخيل والنفقات لا يعني بالضرورة العيش في منأى عن الصعوبات. قد لا يتعدى الأمر، في بعض الحالات، القدرة على أداء واجب الكراء والفواتير وشراء المواد الغذائية، دون أن يتبقى درهم واحد لتدبير متطلبات الغد. وقد يبدو هذا التوازن مطمئناً في الظاهر، لكنه يظل هشاً أمام أول طارئ. إذ يكفي عطب في السيارة، أو نفقات صحية غير متوقعة، أو انخفاض مؤقت في الدخل، لخلخلة ميزانية أسرية تعاني أصلاً من ضيق هامش المناورة.
لذلك، لا تكمن المشكلة في غياب الادخار فحسب، بل أيضاً في ضعف القدرة على مواجهة تقلبات الحياة دون تعميق الاختلالات المالية للأسر.
حين تستنزف متطلبات الحاضر إمكانات المستقبل
لا تبدو التوقعات أكثر تفاؤلاً. فوفقاً للمندوبية السامية للتخطيط، لا تعتقد 92.5% من الأسر أنها ستكون قادرة على الادخار خلال الاثني عشر شهراً المقبلة، مقابل 7.5% فقط تتوقع تحقيق ذلك. وقد بلغ رصيد الآراء المتعلق بآفاق الادخار ناقص 85 نقطة، بعدما سجل ناقص 80.9 نقطة خلال الفصل الثاني من سنة 2026، وناقص 80.8 نقطة خلال الفصل الثالث من سنة 2025.
ويستحق هذا التراجع التوقف عنده، لأنه يعكس ازدياد تشاؤم الأسر بشأن قدرتها على توفير فائض مالي خلال الأشهر المقبلة. وبعبارة أخرى، لا يبدو الادخار صعب المنال في الوقت الراهن فحسب، بل أصبح أيضاً هدفاً بعيداً عن متناول الغالبية الساحقة من الأسر على المدى القريب.
في ظل هذه الظروف، فإن مطالبة الأسر بتحسين تدبير ميزانياتها أو تكثيف جهودها الادخارية قد تتجاهل سؤالاً جوهرياً: كيف يمكن ادخار المال عندما تستنزف النفقات الأساسية الجزء الأكبر من المداخيل؟
وتزداد أهمية هذا السؤال في ضوء استمرار النظرة السلبية إلى تكاليف المعيشة. ففي الفصل الثالث من سنة 2026، صرحت 95.9% من الأسر بأنها سجلت ارتفاعاً في أسعار المواد الغذائية خلال الاثني عشر شهراً الماضية. كما تتوقع 77.9% منها تسجيل ارتفاع جديد في هذه الأسعار خلال الاثني عشر شهراً المقبلة.
وتحتل المواد الغذائية، باعتبارها من النفقات التي لا يمكن الاستغناء عنها، موقعاً محورياً في القرارات المتعلقة بتوزيع ميزانية الأسرة. فعندما تشعر الأسر بأن نفقاتها الغذائية ترتفع، قد تضطر إلى تقليص المبالغ المخصصة لبنود أخرى. وفي هذه الحالة، يصبح الادخار أول ما يتم التخلي عنه، إن كانت هناك مدخرات أصلاً، أو يظل مجرد هدف بعيد المنال.
ومع ذلك، سيكون من الاختزال إرجاع جميع الصعوبات المالية إلى ارتفاع الأسعار وحده. فمستوى المداخيل، واستقرار فرص الشغل، وحجم النفقات الإجبارية، فضلاً عن خصوصية الوضعية المالية لكل أسرة، كلها عوامل تؤثر في القدرة على الادخار. غير أن أرقام المندوبية السامية للتخطيط تؤكد بوضوح أن التصورات المرتبطة بالأسعار تشكل أحد أبرز مصادر القلق لدى الأسر.
ثقة الأسر لا تزال عاجزة عن استعادة زخمها
يتجلى هذا القلق أيضاً في التقييم العام للظرفية الاقتصادية. فقد بلغ مؤشر ثقة الأسر 59.2 نقطة خلال الفصل الثالث من سنة 2026، مقابل 60.1 نقطة خلال الفصل السابق. ومع ذلك، يظل هذا المؤشر أعلى من مستواه المسجل خلال الفصل الثالث من سنة 2025، حين بلغ 53.6 نقطة.
وتدعو هذه التطورات إلى اعتماد قراءة متوازنة للمعطيات. فالثقة تراجعت على أساس فصلي، لكنها تحسنت مقارنة بالسنة الماضية. وبالتالي، لا يتعلق الأمر بتدهور شامل لجميع المؤشرات. بل إن المفارقة التي تستحق الإبراز تكمن في أن التحسن النسبي للثقة على أساس سنوي لا يعني بالضرورة أن الأسر استعادت مستوى كافياً من الأمان المالي.
وتوضح تصورات الأسر بشأن مستوى المعيشة هذا التباين. ففي الفصل الثالث من سنة 2026، اعتبرت 76.3% من الأسر أن مستوى معيشتها تراجع خلال الاثني عشر شهراً الماضية. والأكثر إثارة للقلق أن 51.7% تتوقع تراجعاً جديداً خلال الاثني عشر شهراً المقبلة، مقابل 8.7% فقط تتطلع إلى تحسن وضعها المعيشي.
وتعزز المخاوف المرتبطة بسوق الشغل هذا المناخ الحذر. إذ تتوقع 61.3% من الأسر ارتفاع معدل البطالة خلال الاثني عشر شهراً المقبلة، في حين ترجح 17.3% منها انخفاضه. وعندما تشكك الأسر في استقرار مداخيلها المستقبلية، تصبح عملية التخطيط للادخار أكثر صعوبة، حتى عندما تتمكن ميزانيتها من تحقيق التوازن في الوقت الراهن.
ويظهر هذا الحذر أيضاً في نوايا اقتناء السلع المعمرة. فوفقاً للمندوبية السامية للتخطيط، ترى 63.8% من الأسر أن الظرفية الحالية غير ملائمة لشراء هذه السلع، مقابل 14.5% فقط تعتبر أن الوقت مناسب لذلك. ويعكس هذا التردد رغبة في الحفاظ على الموارد المالية في بيئة يُنظر إليها باعتبارها غير مستقرة، رغم أن نتائج البحث لا تسمح، في حد ذاتها، بتحديد الأسباب الدقيقة وراء كل قرار استهلاكي.
التحدي الحقيقي: استعادة هامش من الأمان المالي
في المحصلة، يطرح رقم 2.8% سؤالاً يتجاوز بكثير مجرد القدرة على الادخار. فهو يعيد إلى الواجهة مسألة قدرة الأسر على استعادة هامش من الأمان المالي، في سياق تتضافر فيه النفقات الأساسية، والمخاوف بشأن فرص الشغل، والتوقعات المرتبطة بمستوى المعيشة لتضييق آفاقها المستقبلية.
ولا يتعلق الأمر بتحويل الادخار إلى واجب أخلاقي، أو اعتبار أن كل أسرة مطالبة بوضع جزء من مداخيلها جانباً بشكل منتظم. فالأوضاع تختلف من أسرة إلى أخرى، ولا يمكن للجهد الفردي وحده أن يعوض نقص الموارد المالية. وبالنسبة إلى الأسر التي لا تكفي مداخيلها إلا لتغطية نفقاتها الأساسية، فإن الادخار لا يرتبط بالانضباط المالي، بقدر ما يرتبط بالإمكانات الاقتصادية المتاحة.
ومن هنا، ينبغي النظر إلى القدرة الشرائية من زاوية تتجاوز التقلبات الظرفية للأسعار أو التدابير الفورية لدعم الأسر. فالمسألة ترتبط أيضاً بمدى قدرة المداخيل على تغطية الحاجيات الأساسية بشكل مستدام، وبجودة فرص الشغل، وبمستوى الحماية من تقلبات الحياة ومخاطرها.
ولا تكفي نتائج المندوبية السامية للتخطيط وحدها لتقديم تشخيص شامل للوضعية المالية لكل أسرة مغربية، لكنها تقدم مؤشراً مقلقاً بشأن التصورات والقيود المالية التي تعلن عنها الأسر.
فعندما تعجز غالبية الأسر عن الحفاظ على توازن ميزانياتها، ولا تتمكن سوى أقل من ثلاث أسر من أصل مائة من الادخار، فإن بناء المستقبل يصبح قائماً على أسس هشة. ذلك أن القدرة الشرائية الحقيقية لا تُقاس فقط بمدى القدرة على تغطية نفقات الشهر، بل أيضاً بما يتبقى بعد تسديدها.
وهنا تحديداً تكمن المعضلة: بالنسبة إلى الغالبية الساحقة من الأسر المغربية، يبدو أن نهاية الشهر لا تزال قريبة أكثر مما ينبغي، إلى درجة لا تترك للمستقبل سوى هامش ضيق للاستعداد له.
سعد بوعشرين : رئيس المعهد الدولي للحكامة