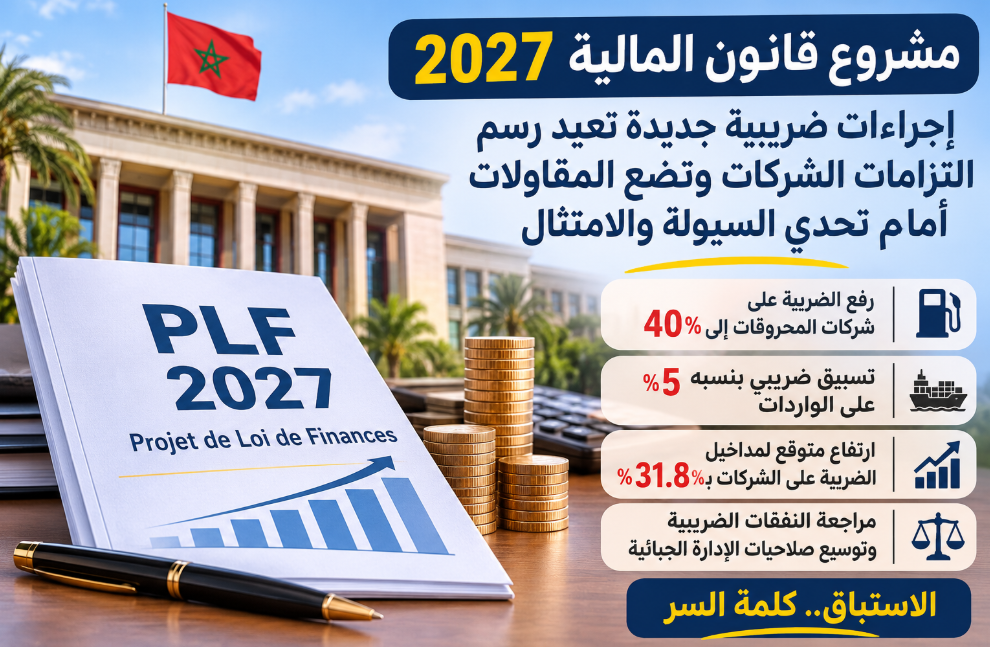
يتضمن مشروع قانون المالية لسنة 2027 مجموعة من التدابير الضريبية التي من شأنها إحداث تغييرات مهمة في النظام الجبائي المغربي، خصوصاً ما يتعلق بالضريبة على الشركات، والعمليات الاستيرادية، والنفقات الضريبية، وتوسيع صلاحيات الإدارة الجبائية في مجال المراقبة والتحصيل.
وفي قراءة لهذه المقتضيات، قدم محمد حمدّاش، الخبير المحاسب والشريك بمكتب Baker Tilly Maroc، في حوار مع صحيفة «Le Matin»، تحليلاً لأبرز المستجدات الضريبية المرتقبة، مسلطاً الضوء على انعكاساتها المحتملة على المقاولات والتدبير المالي، ومشدداً على أهمية الاستعداد المبكر للتغييرات المقترحة.
رفع الضريبة على شركات المحروقات إلى 40 في المائة
من أبرز التدابير التي يتضمنها مشروع قانون المالية 2027، رفع سعر الضريبة على الشركات من 35 إلى 40 في المائة بالنسبة للمقاولات العاملة في استيراد وتوزيع المحروقات، التي تحقق ربحاً صافياً جبائياً يبلغ أو يتجاوز 100 مليون درهم.
وأوضح حمدّاش أن هذا الإجراء يندرج ضمن التوجهات العامة للقانون الإطار رقم 69-19 المتعلق بالإصلاح الجبائي، الذي يفتح المجال أمام مراجعة المعاملة الضريبية للأنشطة المنظمة أو التي توجد في وضعية احتكار أو شبه احتكار.
غير أن الخبير استبعد أن يؤدي هذا الإجراء تلقائياً إلى توسيع الضريبة المرتفعة لتشمل قطاعات أخرى، باعتبار أن أي توسع من هذا النوع يتطلب مقتضيات قانونية جديدة تتم المصادقة عليها من طرف البرلمان.
وأشار إلى أن الشركات المعنية ستخضع لنسبة 40 في المائة على كامل أرباحها الصافية الجبائية، وليس فقط على الجزء الذي يتجاوز عتبة 100 مليون درهم، متوقعاً أن يظل عدد المقاولات المتأثرة محدوداً، بالنظر إلى طبيعة السوق وعدد الفاعلين الرئيسيين فيه.
تسبيق ضريبي بنسبة 5 في المائة على الواردات
ومن المستجدات المهمة أيضاً، إقرار تسبيق بنسبة 5 في المائة من القيمة الجمركية للبضائع المستوردة الموجهة لإعادة البيع على حالتها، ابتداءً من فاتح يوليوز 2027.
وسيطبق هذا الإجراء على المستوردين، سواء كانوا شركات أو أشخاصاً ذاتيين، خلال الستين شهراً الأولى من نشاط الاستيراد، قبل أن يقتصر لاحقاً على المستوردين الذين لا يتوفرون على شهادة تثبت انتظام وضعيتهم الجبائية، لا يتجاوز تاريخ إصدارها ستة أشهر.
واعتبر حمدّاش أن هذا الإجراء يستهدف أساساً تعزيز الامتثال الضريبي ومحاربة الأنشطة غير المهيكلة، من خلال جعل انتظام الوضعية الجبائية شرطاً أساسياً لتسهيل العمليات الجمركية.
لكن الإجراء قد يطرح، بحسب المتحدث، تحديات حقيقية مرتبطة بالخزينة، خصوصاً بالنسبة للمقاولات التي تشتغل بهوامش ربح ضعيفة.
ولتوضيح ذلك، قدم مثالاً لشركة تستورد بضائع بقيمة 10 ملايين درهم، وتحقق ربحاً صافياً جبائياً قدره 500 ألف درهم. ففي الوقت الذي تبلغ فيه الضريبة المستحقة عليها، وفق نسبة 20 في المائة، 100 ألف درهم، ستكون قد أدت تسبيقاً جمركياً بقيمة 500 ألف درهم.
وفي هذه الحالة، يمكن خصم التسبيق من الضريبة المستحقة، مع إمكانية استرجاع المبلغ الزائد إذا لم تكف الضريبة، بما فيها الحد الأدنى للمساهمة، لاستيعابه. غير أن انتظار الاسترجاع قد يشكل ضغطاً على السيولة المالية للمقاولة، خاصة أن النص، وفق قراءة الخبير، لا يحدد أجلاً واضحاً لهذه العملية.
ودعا حمدّاش المستوردين إلى التأكد مسبقاً من انتظام وضعيتهم الجبائية، وإدراج هذا التسبيق ضمن توقعاتهم المالية لسنتي 2027 و2028، مع الاحتفاظ بالوثائق والإيصالات الجمركية.
ارتفاع متوقع لمداخيل الضريبة على الشركات بنسبة 31.8 في المائة
وفي ما يتعلق بتوقعات الموارد الجبائية، ينتظر أن ترتفع مداخيل الضريبة على الشركات خلال سنة 2027 بنسبة 31.8 في المائة، لتصل إلى 126 مليار درهم.
غير أن الخبير المحاسب يرى أن قراءة هذا الارتفاع تقتضي الانتباه إلى قاعدة المقارنة، إذ إن التوقعات الواردة في مشروع قانون المالية تقارن مداخيل 2027 بالتقديرات المدرجة في قانون مالية 2026، وليس بالتحصيل الفعلي المتوقع خلال السنة الجارية.
واستند في تحليله إلى معطيات الخزينة العامة للمملكة، التي أظهرت بلوغ مداخيل الضريبة على الشركات 92.2 مليار درهم إلى نهاية شتنبر 2026، بارتفاع نسبته 22.1 في المائة، وهو ما يمثل 96.4 في المائة من التوقعات السنوية، قبل احتساب التسبيق الأخير لشهر دجنبر.
كما أشار إلى أن آلية أداء الأقساط الأربعة للضريبة على الشركات تجعل الأداءات المحصلة خلال 2027 تستفيد من النتائج الإيجابية لسنة 2026، سواء عبر تسوية الضريبة أو من خلال التسبيقات المحتسبة على أساس الضريبة السابقة.
وحذر في المقابل من أن الاعتماد على نتائج استثنائية لبعض الشركات الكبرى قد يجعل هذه المداخيل عرضة للتراجع إذا انخفضت الأرباح خلال سنة 2027.
النفقات الضريبية.. ضرورة تقييم الامتيازات قبل إلغائها
وبخصوص النفقات الضريبية، يكشف التقرير المرفق بمشروع قانون المالية عن وجود 283 تدبيراً جبائياً تفضيلياً، بكلفة إجمالية تناهز 38 مليار درهم، من بينها 241 تدبيراً خضعت للتقييم.
ويرى حمدّاش أن معالجة هذه الامتيازات لا ينبغي أن تتم من خلال منطق الإلغاء الشامل للإعفاءات، بل عبر تقييم فعاليتها الاقتصادية والاجتماعية، ومدى تحقيقها للأهداف التي أحدثت من أجلها.
واقترح اعتماد ثلاثة معايير أساسية في هذا التقييم، تتعلق بكلفة كل تدبير ضريبي، والنتائج التي يحققها، ومدى وضوح الفئات المستفيدة منه.
كما دعا إلى تحديد مدة زمنية للاستفادة من الامتيازات الضريبية، وإخضاعها لتقييم دوري يسمح بتحديد مدى جدواها واستمرار الحاجة إليها.
واعتبر أن مشروع قانون المالية يتضمن بعض المؤشرات في هذا الاتجاه، خاصة من خلال مراجعة عدد من الأنظمة التفضيلية المرتبطة بالضريبة على الدخل، بما في ذلك مراجعة نسب المصاريف المهنية لبعض الفئات، والتوجه نحو إنهاء الإعفاء الضريبي لبعض التعويضات ابتداءً من سنة 2031.
أربع محطات زمنية حاسمة أمام المديريات المالية
ووجه الخبير المحاسب انتباه المديريات المالية للمقاولات إلى ضرورة الاستعداد لأربع محطات زمنية أساسية خلال الفترة الممتدة من نهاية 2026 إلى مارس 2027.
وتتمثل المحطة الأولى في 31 دجنبر 2026، باعتبارها نهاية المرحلة الانتقالية لإصلاح الضريبة على الشركات، وما يترتب عنها من قواعد جديدة لتحديد النسبة الضريبية المطبقة على المقاولات التي تتجاوز أرباحها عتبة 100 مليون درهم.
أما فاتح يناير 2027، فيشكل موعد دخول المقتضيات الجديدة المتعلقة بالضريبة على الدخل حيز التطبيق، بما يستوجب تحيين أنظمة الأجور وإعداد المعطيات الضرورية قبل صرف أول أجرة خلال السنة.
وتأتي نهاية فبراير 2027 كمحطة ثالثة، مرتبطة بالتصريح السنوي بالأجور، الذي يتعين إيداعه قبل فاتح مارس.
وتتعلق المحطة الرابعة بتاريخ 31 مارس 2027، الذي يمثل موعد التصريح السنوي بالضريبة على الشركات وتسوية الضريبة المستحقة عن سنة 2026، إلى جانب أداء القسط الأول من تسبيقات سنة 2027.
وشدد حمدّاش على أهمية مراجعة توقعات الأرباح والسيولة، والاستفادة من الإمكانيات القانونية المتاحة لتخفيض التسبيقات الضريبية عندما تشير النتائج المنتظرة إلى تراجع الأرباح، مع احترام الشروط والإجراءات القانونية.
توسيع صلاحيات الإدارة الضريبية في الحصول على المعلومات
ومن بين المقتضيات الأخرى التي توقف عندها الحوار، توسيع حق التواصل المخول للمديرية العامة للضرائب، بموجب المادة 214 من المدونة العامة للضرائب، ليشمل، إلى جانب تحديد الوعاء والمراقبة، مجالي المنازعات والتحصيل.
وأوضح الخبير أن هذا التعديل لا يعني إضافة جهات جديدة إلى قائمة الأطراف التي يمكن للإدارة الضريبية طلب المعلومات منها، كما لا يستحدث فئات جديدة من الوثائق، بل يوسع الأهداف التي يمكن استعمال حق التواصل من أجلها.
وبالتالي، يمكن للإدارة، خلال مرحلة المنازعات، طلب وثائق ومعلومات من زبناء أو موردين للمقاولة المعنية، من أجل استكمال ملفها، كما يمكنها خلال مرحلة التحصيل الاستفسار لدى الأغيار، بما في ذلك البنوك والزبناء المدينون، بشأن الأموال والمستحقات المرتبطة بالملزم الذي لم يؤد ما بذمته.
وأشار حمدّاش إلى أن المسطرة تظل خاضعة للضوابط القانونية، بما فيها توجيه طلب كتابي، والالتزام بأجل 30 يوماً للرد، مع إمكانية فرض غرامة تهديدية قدرها 500 درهم عن كل يوم تأخير، في حدود 50 ألف درهم.
وأكد أن توسيع هذه الصلاحيات يفرض في المقابل تعزيز ضمانات الملزمين، وتمكينهم من الاطلاع على الوثائق المستعملة ضدهم وتقديم ملاحظاتهم بشأنها.
الاستباق.. كلمة السر أمام المقاولات
وخلص الحوار إلى أن التغييرات الضريبية المقترحة في مشروع قانون المالية 2027 لا تقتصر على مراجعة نسب الضرائب، بل تمتد إلى آليات الأداء المسبق، وشروط الانتظام الجبائي، وطرق المراقبة والتحصيل.
وفي هذا السياق، تبدو المقاولات مطالبة بإعادة تقييم خططها المالية، ومراجعة أنظمة الأجور والتصريحات الجبائية، وتعزيز آليات تتبع الالتزامات الضريبية، خصوصاً بالنسبة للمستوردين والشركات ذات الأرباح المرتفعة.
وتتمثل الرسالة الأساسية التي وجهها محمد حمدّاش إلى المسؤولين الماليين في ضرورة الاستباق والاستعداد المسبق، بدل انتظار دخول المقتضيات الجديدة حيز التنفيذ ثم التعامل مع آثارها على السيولة والتوازنات المالية للمقاولات.
أُعدّت هذه المادة الصحفية اعتماداً على حوار نشرته صحيفة «Le Matin» مع محمد حمدّاش، الخبير المحاسب والشريك بمكتب Baker Tilly Maroc، حول المقتضيات الضريبية لمشروع قانون المالية لسنة 2027.
المصدر الأصلي: PLF 2027 : IS, dépenses fiscales… ce qui change et à quoi il faut s’attendre – Le Matin.ma